Verkoop ondernemingsvermogen na stilleggen activiteiten
Verkoop van een investeringsgoed, dat voor de omzetbelasting als ondernemingsvermogen is aangemerkt, moet voor de omzetbelasting worden behandeld als een verkoop door een ondernemer. Dit is anders als het bedrijf is beëindigd en het investeringsgoed is overgebracht naar het privévermogen. De overbrenging naar het privévermogen is voor de omzetbelasting een belaste levering indien bij de aanschaf van het investeringsgoed recht op aftrek van voorbelasting is ontstaan. Het ondernemerschap voor de omzetbelasting eindigt als de laatste liquidatiehandeling is verricht.
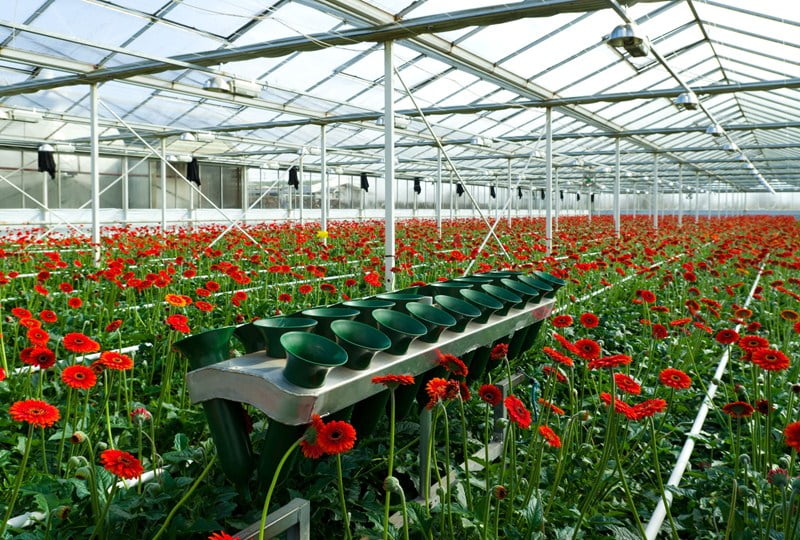
Een snijbloemenkweker beëindigde in 2004 zijn activiteiten. Voor de inkomstenbelasting werd de onderneming niet gestaakt. De teelt van de snijbloemen vond plaats in kassen, die met de ondergrond tot het ondernemersvermogen behoorden. Vanaf 2005 verrichtte de snijbloemenkweker andere ondernemersactiviteiten. Na een bestemmingswijziging werden de kassen gesloopt en werd het perceel als bouwterrein verkocht. De vraag was of de levering van de grond in 2018 belast was met omzetbelasting. De snijbloemenkweker meende dat door de feitelijke beëindiging van de snijbloemenonderneming de grond naar zijn privévermogen was overgegaan. De latere levering van de grond had hij niet in de hoedanigheid van btw-ondernemer verricht. De rechtbank accepteerde dat betoog niet. De overbrenging van de grond naar het privévermogen bleek nergens uit en was ook nooit als een belaste levering aangegeven. Ook na de beëindiging van de snijbloemenkwekerij bleef de grond met de kassen als ondernemingsvermogen op de balans staan. Voor de omzetbelasting was nog steeds sprake van ondernemingsvermogen.
Voor het btw-ondernemerschap is niet relevant dat de aard van de onderneming is gewijzigd. De levering van de bouwgrond in 2018 was onderdeel van de liquidatie van de btw-onderneming. Er is terecht omzetbelasting over de levering berekend.