Ongeoorloofd onderscheid in forensenbelasting
Een van de belastingen die gemeenten op grond van de Gemeentewet mogen heffen is de forensenbelasting. Dat is een belasting die wordt geheven van natuurlijke personen die niet in de gemeente wonen maar er wel een woning hebben. De woning moet gemeubileerd zijn en op meer dan negentig dagen van het belastingjaar voor de eigenaar en zijn gezin beschikbaar zijn.
Gemeenten mogen in beginsel zelf de heffingsmaatstaven van gemeentelijke belastingen bepalen. Die vrijheid wordt begrensd door algemene rechtsbeginselen zoals het gelijkheidsbeginsel.
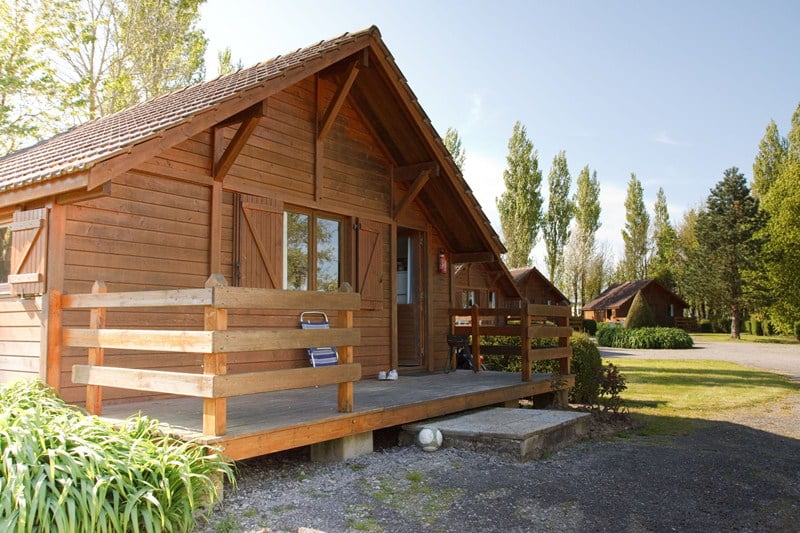
De gemeente Ommen maakt bij de forensenbelasting onderscheid tussen woningen op een recreatieterrein en andere woningen. Voor de eerste categorie woningen geldt een vast bedrag aan forensenbelasting, ongeacht de waarde van de woning. In het belastingjaar 2015 was dat een bedrag van € 225. Voor de tweede categorie is de hoogte van de forensenbelasting gekoppeld aan de WOZ-waarde van de woning. Bij een WOZ-waarde van minder dan € 60.000 bedroeg de belasting € 755. Bij een WOZ-waarde van € 140.000 of meer bedroeg de forensenbelasting € 1.620. Naar het oordeel van Hof Arnhem-Leeuwarden is de gemeentelijke belastingverordening op dat punt in strijd met het gelijkheidsbeginsel. Voor het verschil in behandeling ontbrak een verklaring. De enkele omstandigheid dat een gemeubileerde woning al dan niet deel uitmaakt van een recreatieterrein is geen rechtvaardiging voor de ongelijke behandeling.
Het hof heeft de aanslag, waarop de procedure betrekking had, verlaagd tot een bedrag van € 225.