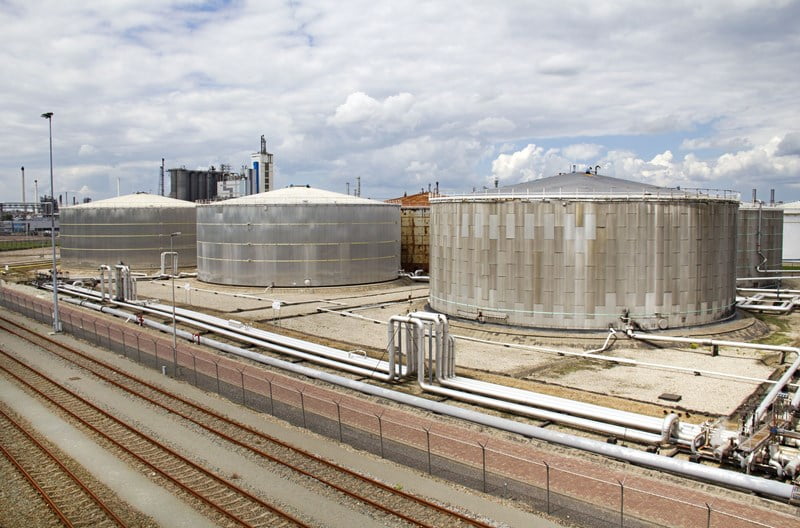
WOZ-waarde bedrijfsterrein met opslagtanks
Een procedure voor Hof Arnhem-Leeuwarden had betrekking op de WOZ-waarde van een bedrijfsterrein met opstallen en installaties. In geschil was of de op het terrein aanwezige opslagtanks roerende of onroerende zaken waren. Wanneer de tanks roerend zouden zijn, maakte de waarde van de tanks geen deel uit van de WOZ-waarde van het bedrijfsterrein. Onroerende zaken zijn grond en gebouwen en werken die duurzaam met de grond zijn verenigd. Dat kan rechtstreeks maar ook door vereniging met andere gebouwen en werken. Volgens vaste jurisprudentie is een bouwwerk, dat naar aard en inrichting bestemd is om duurzaam ter plaatse te blijven, onroerend. Voor het antwoord op de vraag, of dat het geval is, is niet doorslaggevend dat het technisch mogelijk is om het bouwwerk te verplaatsen.
Het hof was van oordeel dat, gelet op de aard van het bedrijf en de inrichting van het terrein, de tanks voor meerdere jaren op dezelfde plaats zouden blijven staan. Bepalend daarvoor waren het aanwezige en gedeeltelijk vaste leidingnetwerk en de funderingen waarop en de betonnen putten waarin de tanks waren geplaatst. Het hof onderzocht vervolgens of de werktuigenvrijstelling van toepassing was op de tanks. Dat gold alleen voor de tot in de tanks aanwezige roerwerken. Die konden verwijderd worden uit de tank zonder schade aan de tank aan te brengen.