Startersvrijstelling overdrachtsbelasting geldt niet voor verkrijging schoolgebouw
Bij de verkrijging van in Nederland gelegen onroerende zaken wordt overdrachtsbelasting geheven. De belasting bedraagt in beginsel 10,4% van de waarde van de onroerende zaak. Onder voorwaarden geldt voor de verkrijging van een woning een lager tarief van 2% of een vrijstelling van overdrachtsbelasting (de startersvrijstelling). Een onroerende zaak is voor de overdrachtsbelasting een woning als hij naar zijn aard bestemd is voor bewoning. Dat moet worden bepaald aan de hand van objectieve maatstaven. Indien verbouwingswerkzaamheden hebben plaatsgevonden, is het aan degene die zich beroept op een wijziging van de aard van de onroerende zaak om te stellen en zo nodig aannemelijk te maken dat de onroerende zaak op het moment van de overdracht naar zijn aard tot woning is bestemd.
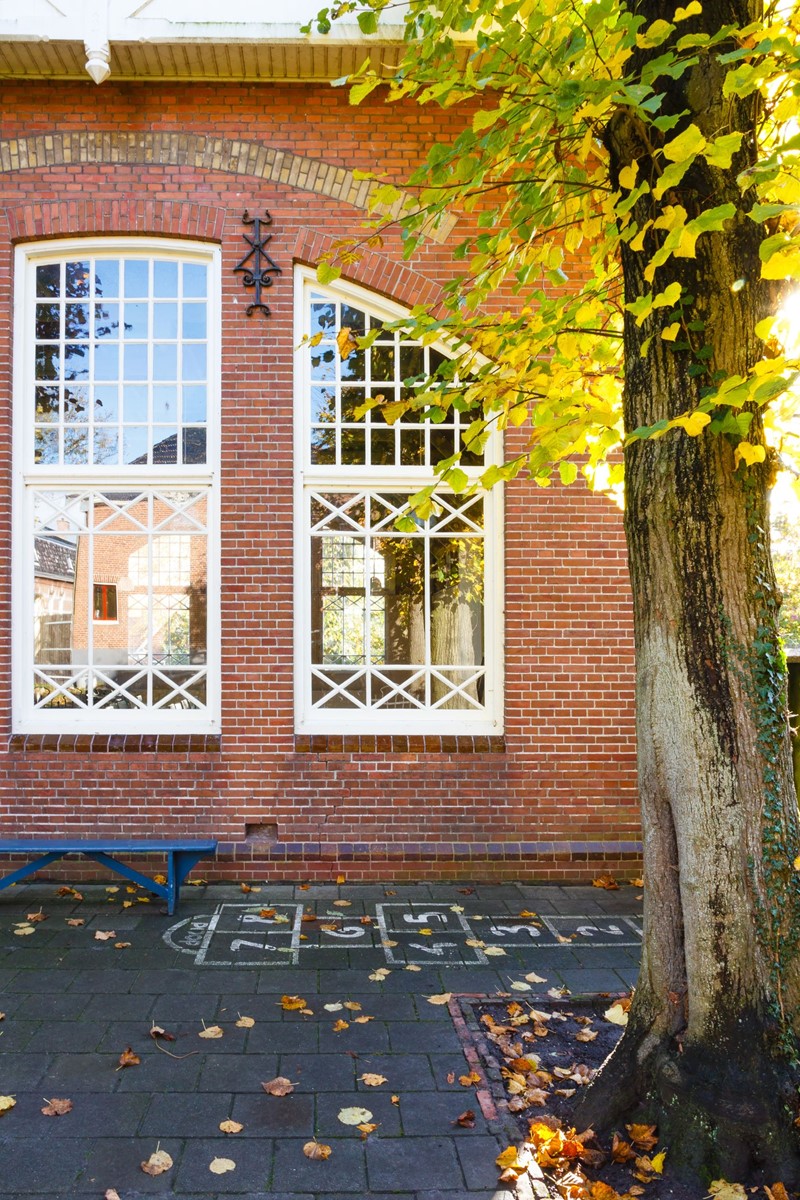
De vraag in een procedure voor de rechtbank was of de startersvrijstelling kan worden toegepast op de verkrijging van een voormalige basisschool. De school is aangekocht om te verbouwen tot woning. Ten tijde van de verkrijging was het bestemmingsplan aangepast en hadden al enige verbouwingswerkzaamheden plaatsgevonden. De inspecteur heeft toepassing van de startersvrijstelling geweigerd omdat de onroerende zaak ten tijde van de verkrijging geen woning was. De enige werkzaamheid die voorafgaand aan de levering is verricht, is het ombouwen van een toilet tot een douche. Dat vindt de rechtbank onvoldoende om de aard van de onroerende zaak te wijzigen. Volgens de rechtbank had de onroerende zaak ten tijde van de verkrijging door de belanghebbende nog zijn oorspronkelijk aard. Dat betekent dat terecht het reguliere tarief van 10,4% op de verkrijging is toegepast.