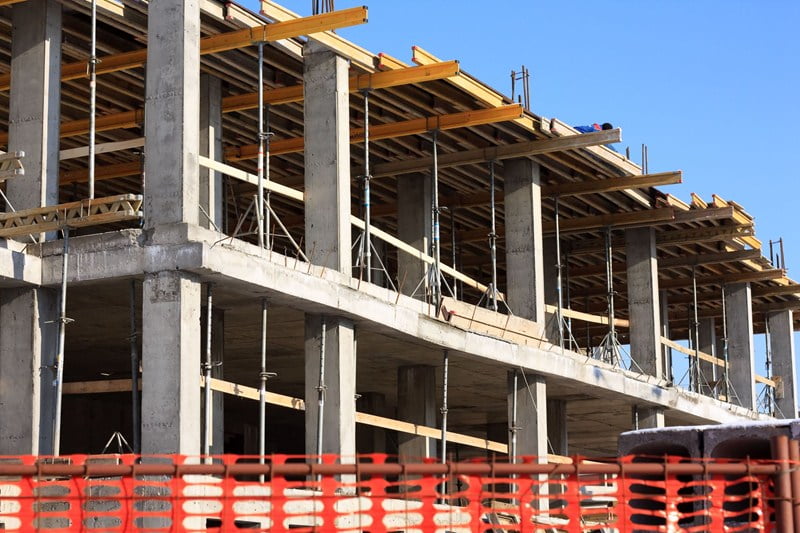
Verbouwing kantoorpand tot appartementen
Bij de levering van een onroerende zaak moet overdrachtsbelasting worden betaald. Het tarief van de overdrachtsbelasting is afhankelijk van de kwalificatie van de onroerende zaak. Voor een woning geldt een tarief van 2%, voor andere onroerende zaken bedraagt het tarief 6%. In een reeks arresten uit 2017 heeft de Hoge Raad uitleg gegeven over het begrip woning.
Volgens die arresten gaat het erom dat een onroerende zaak naar zijn aard voor bewoning moet zijn bestemd. Dat moet worden bepaald aan de hand van de kenmerken van de onroerende zaak, zoals het doel waarvoor het pand oorspronkelijk is ontworpen en gebouwd. Als dat bewoning is, maar het pand nadien is verbouwd voor een andere vorm van gebruik, kan toch het karakter van woning zijn behouden als het pand met beperkte aanpassingen voor bewoning geschikt gemaakt kan worden. Met een pand dat oorspronkelijk is gebouwd voor bewoning wordt gelijkgesteld een pand dat door latere verbouwing naar zijn aard tot woning is bestemd. In al die zaken waren de op bestemmingswijziging gerichte werkzaamheden aan de panden op het moment van de overdracht al afgerond.
De Hoge Raad heeft aan deze reeks arresten nu een arrest toegevoegd over een oorspronkelijk als kantoorpand gebouwde zaak, die is gespitst in appartementen en is overgedragen nadat bouwkundige wijzigingen zijn aangebracht maar voordat de feitelijke oplevering heeft plaats gevonden. Ook dan moet aansluiting worden gezocht bij het doel waarvoor het bouwwerk oorspronkelijk is ontworpen en gebouwd. Indien verbouwingswerkzaamheden hebben plaatsgevonden die zijn gericht op de (op)levering van een woning, heeft het bouwwerk alleen de oorspronkelijke aard behouden als slechts beperkte aanpassingen nodig zijn om het pand voor het oorspronkelijke doel geschikt te maken. De bewijslast daarvoor ligt bij de inspecteur. De Hoge Raad wijst erop dat naast de aard en inhoud van de verrichte werkzaamheden ook de inhoud van de koop-/aannemingsovereenkomst(en) van belang kan zijn, evenals de omstandigheid dat het verkregen object zelfstandig overdraagbaar is. Indien de bouwkundige staat en kenmerken van de onroerende zaak geen uitsluitsel bieden, kan betekenis worden toegekend aan de uit publiekrechtelijke voorschriften voortvloeiende eisen of beperkingen.
Volgens de staatssecretaris van Financiën geldt het tarief van 2% niet als een bedrijfs- of kantoorpand tot woning(en) wordt verbouwd. De tekst van de wet biedt voor deze beperking van het begrip woning geen steun, aldus de Hoge Raad.
Hof Den Haag heeft eerder in de procedure vastgesteld dat de belanghebbende een zakelijk recht heeft verkregen op een deel van een onroerende zaak dat bouwkundig was voorbereid om het voor bewoning geschikt te maken. Het overgedragen recht was bedoeld voor bewoning en de publiekrechtelijke voorschriften waren aangepast om bewoning mogelijk te maken. Naar het oordeel van het hof kon het bouwwerk ten tijde van de overdracht van het appartementsrecht niet meer met beperkte aanpassingen geschikt worden gemaakt voor zijn oorspronkelijke functie. Volgens de Hoge Raad berust het oordeel, dat de levering een woning betrof, niet op een onjuiste rechtsopvatting.