Verbouwing leidt niet tot nieuw gebouw
Bij de verkrijging van in Nederland gelegen onroerende zaken is overdrachtsbelasting verschuldigd. Er geldt echter een vrijstelling van overdrachtsbelasting wanneer de levering van een onroerende zaak belast is met omzetbelasting. Dat is het geval bij de levering van een gebouw vóór, op of uiterlijk twee jaar na het tijdstip van eerste ingebruikneming. Van eerste ingebruikneming is ook sprake als door een ingrijpende verbouwing een nieuw gebouw is ontstaan.
Volgens een arrest van de Hoge Raad is voor het door verbouwing ontstaan van een nieuw gebouw vereist dat de bouwkundige constructie is gewijzigd. Andere factoren als de bouwkundige identiteit, de uiterlijke herkenbaarheid, wijzigingen in functie of de omvang van de gedane investeringen kunnen aanwijzingen zijn voor de constatering dat door de verbouwing een nieuw gebouw is ontstaan, maar zijn niet doorslaggevend of noodzakelijk.
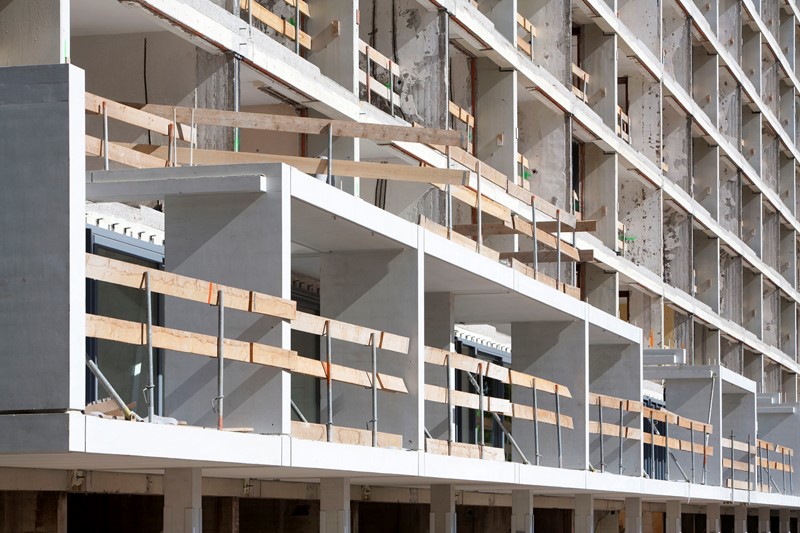
Hof Amsterdam heeft in een procedure het betoog dat de Hoge Raad met dat arrest een onjuiste interpretatie heeft gegeven van het Kozuba-arrest van het Hof van Justitie EU afgewezen. Volgens het hof gaat ook het Hof van Justitie EU uit van een zeer ingrijpende verbouwing als voorwaarde voor het ontstaan van een nieuw gebouw. Aan die voorwaarde is niet voldaan bij de verbouwing van een oud kantoorpand, waarvan het betonskelet intact is gebleven. Volgens het hof wordt met het begrip “bouwkundige constructie” gedoeld op het gedeelte van een bouwwerk, dat ervoor zorgt dat het bouwwerk blijft staan door het voldoende dragend vermogen en stijfheid te geven. Dat deel is door de verbouwing, ondanks de omvang daarvan, niet gewijzigd. De verkrijging van het pand is belast met overdrachtsbelasting.