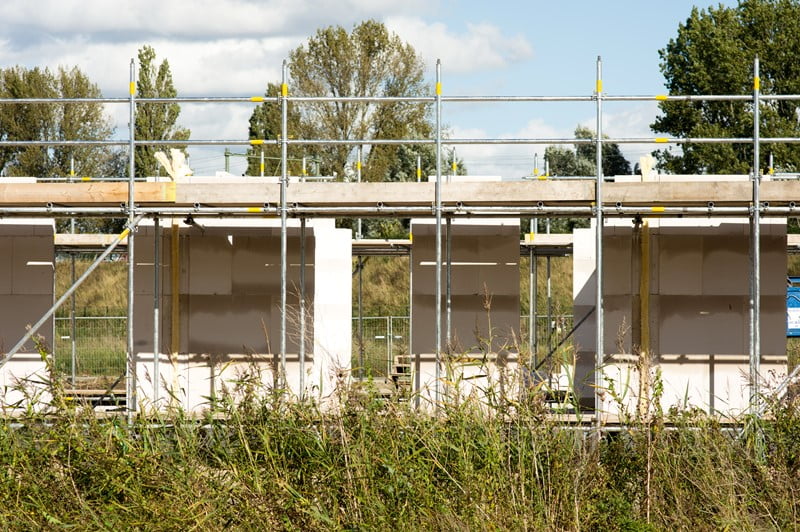
Ondanks gedeeltelijke sloop is karakter woning niet verloren gegaan
In het jaar 2018 gold voor de verkrijging van een woning een tarief voor de overdrachtsbelasting van 2%. Voor andere onroerende zaken bedroeg het tarief 6%. De Wet Belastingen van Rechtsverkeer omvat geen definitie van het begrip woning. In de Memorie van Toelichting bij het wetsvoorstel ter invoering van het verlaagde tarief staat dat onder woningen worden verstaan onroerende zaken, die op het moment van de juridische overdracht naar hun aard zijn bestemd voor bewoning. Bij twijfel of een onroerende zaak naar zijn aard bestemd is voor bewoning is mede van belang of de gemeente aan de onroerende zaak een woonbestemming heeft gegeven.
De vraag in een procedure voor Hof Arnhem-Leeuwarden was of de verkrijging van een gedeeltelijk gesloopte woning al dan niet onder het lage tarief voor de overdrachtsbelasting viel. Op het moment van de verkrijging waren nog ruimtes aanwezig die deel hebben uitgemaakt van een woning. Tussen partijen was niet in geschil dat deze ruimtes in het verleden zijn aangewend voor bewoning en publiekrechtelijk altijd bestemd zijn geweest voor bewoning. De omstandigheid dat bewoning van deze ruimtes op het moment van overdracht feitelijk onmogelijk was door verval of gedeeltelijke sloop, is volgens het hof onvoldoende voor de conclusie dat deze ruimtes daardoor naar hun aard niet langer zijn bestemd voor bewoning.